
7장 샘플 보고서
세금효과 요약
샘플 · 가상 사례 · AI 사전진단 · 전문가 검토 전
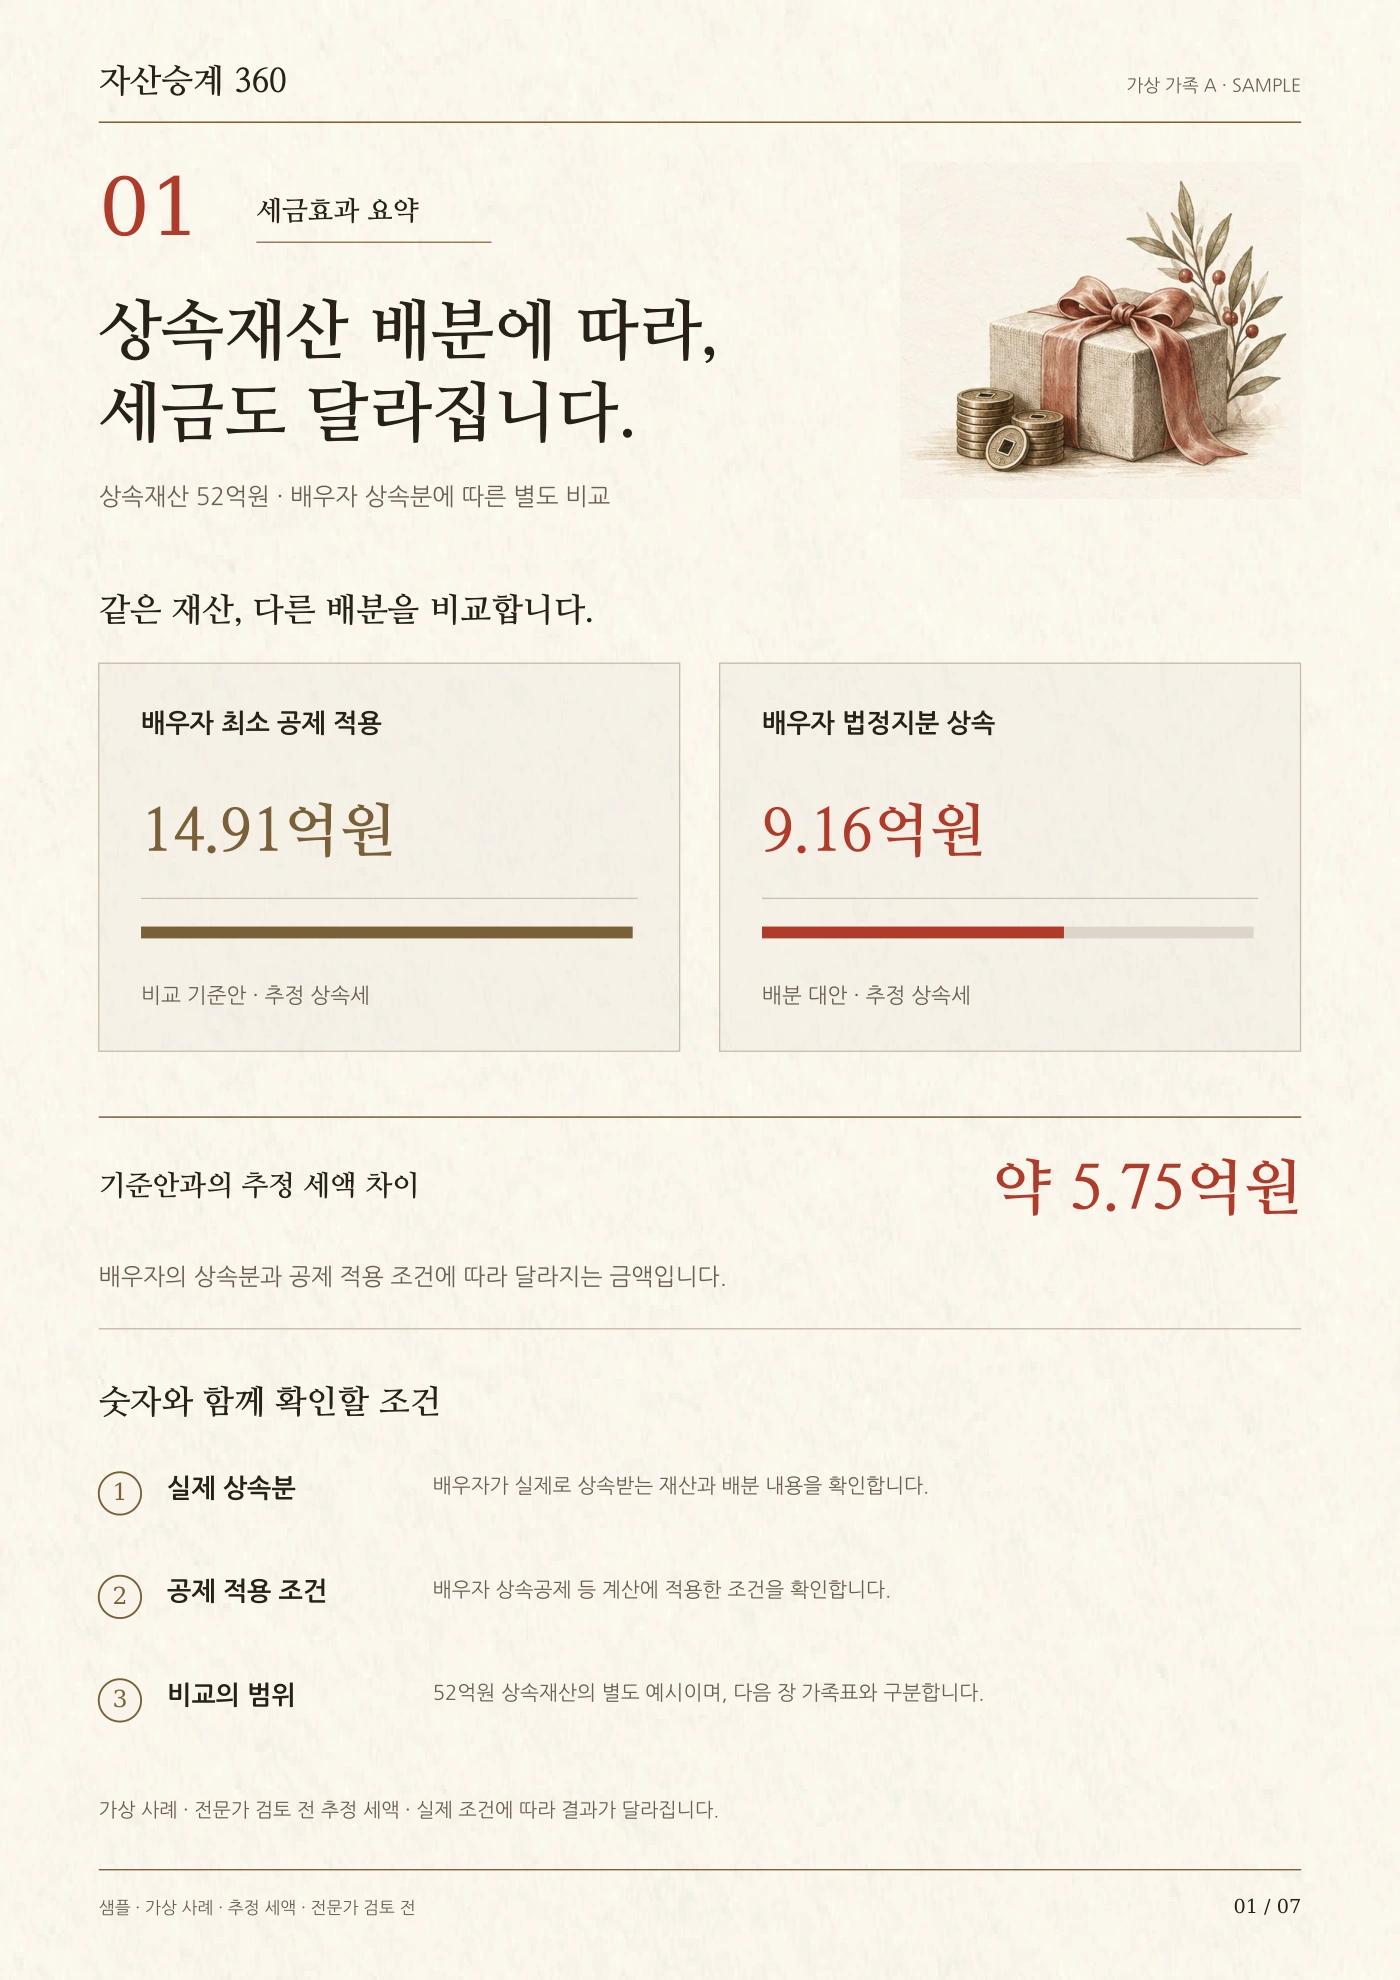
상속재산 배분에 따라, 세금도 달라집니다.
- 상속재산 52억원의 가상 사례에서 배우자 최소 공제 적용 시 추정 상속세는 14.91억원, 배우자 법정지분 상속 시 9.16억원으로 약 5.75억원 차이가 납니다.
- 배우자의 실제 상속분과 공제 적용 여부 등 계산 조건에 따라 결과는 달라집니다.
- 첫 장은 별도 상속세 비교 예시이며 전문가 검토 전 추정 세액입니다.
가족과 자산
샘플 · 가상 사례 · AI 사전진단 · 전문가 검토 전
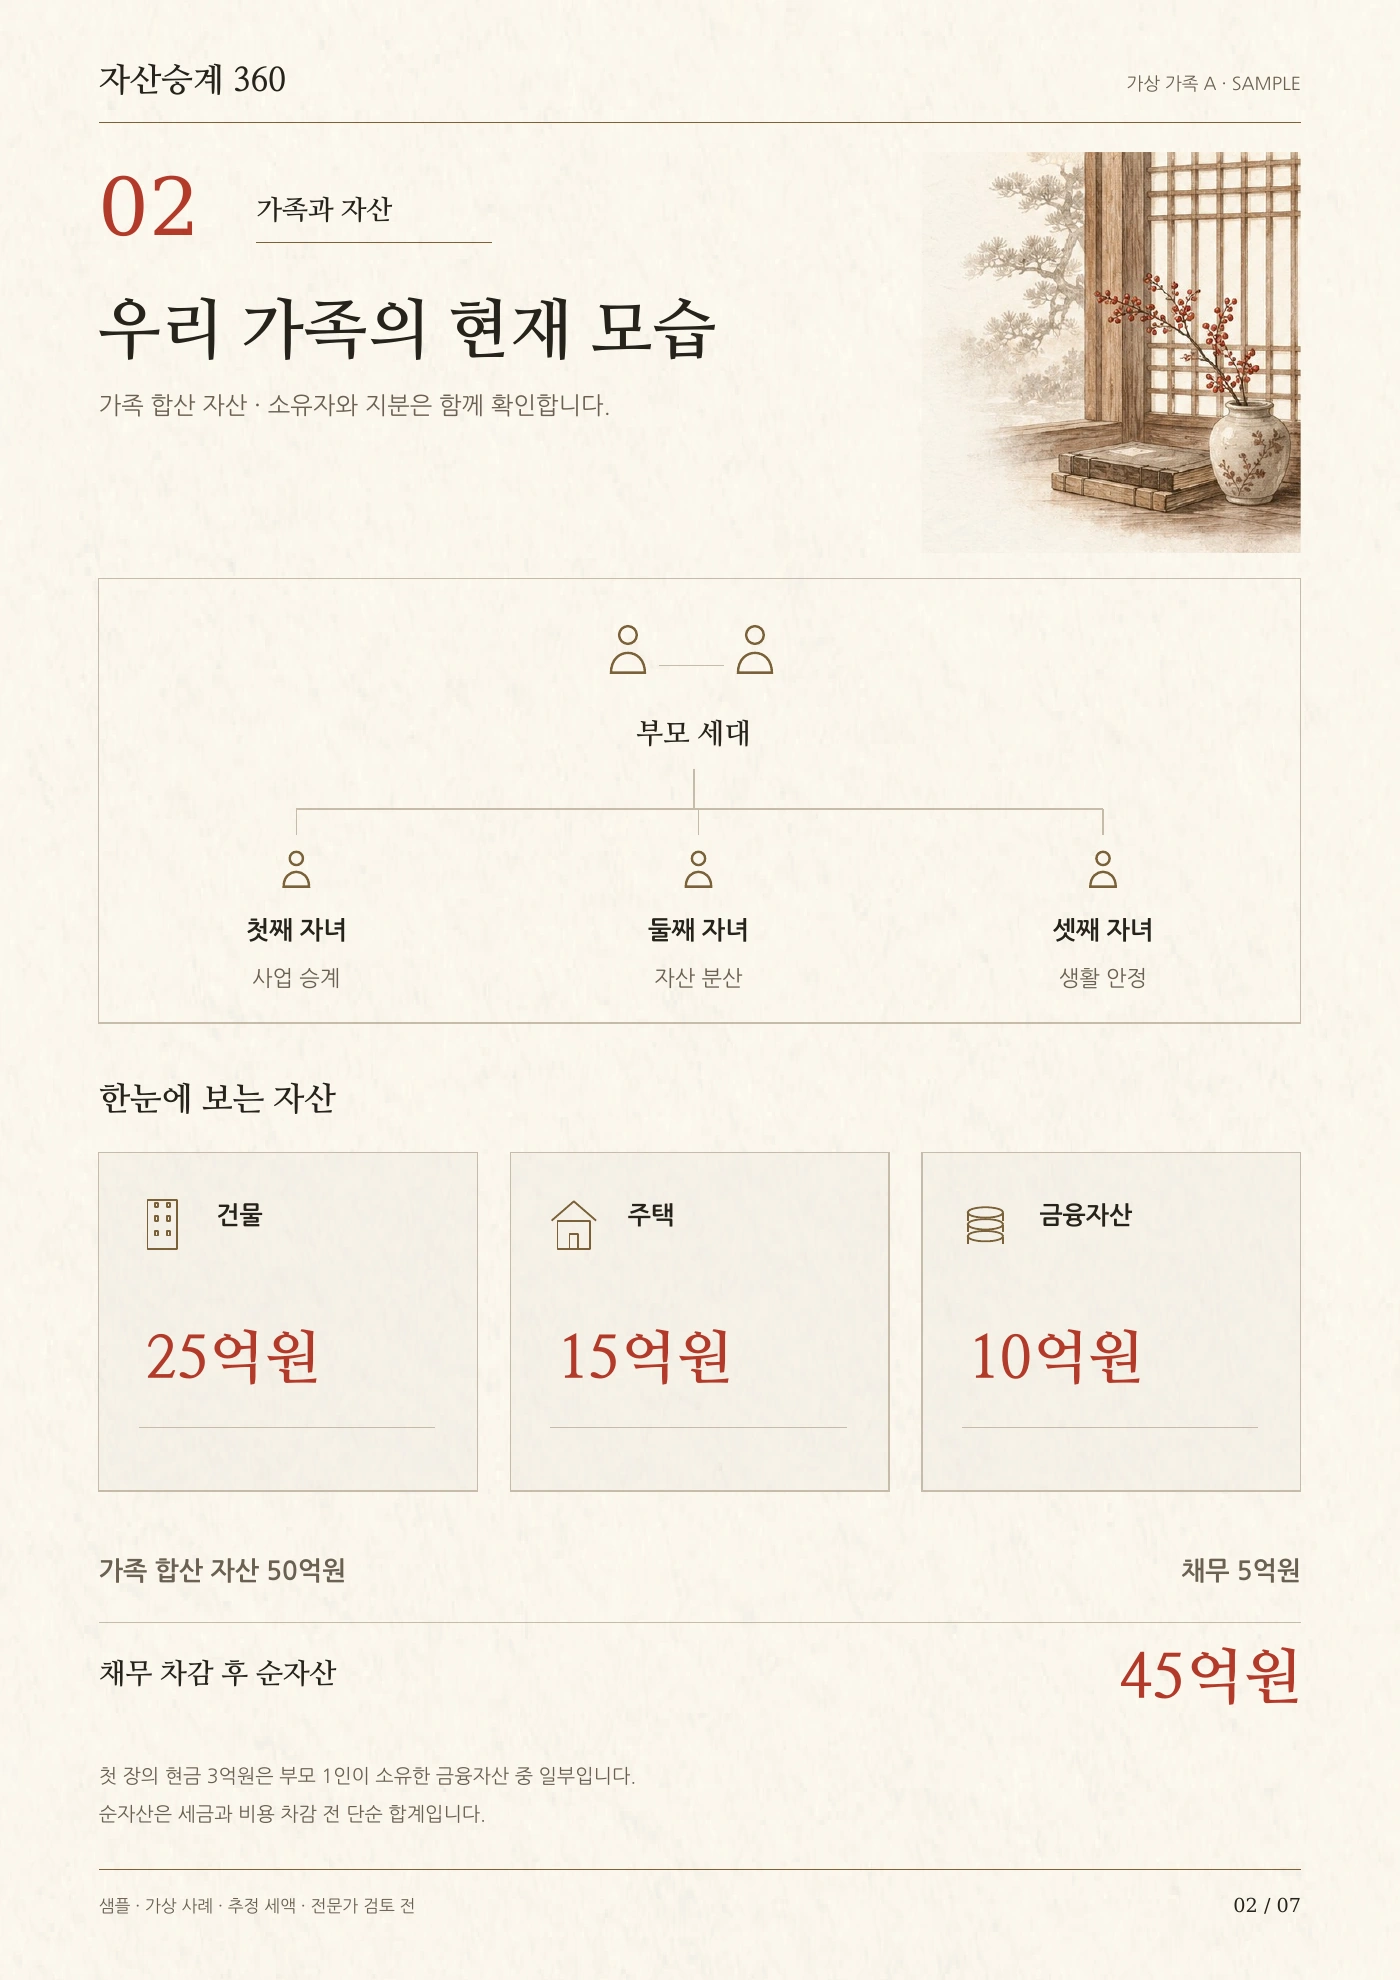
우리 가족의 현재 모습
- 부모와 국내 거주자인 성년 자녀 3명의 가상 가족입니다. 자녀별 관심사는 사업 승계, 자산 분산, 생활 안정으로 제시합니다.
- 가족 합산 자산은 건물 25억원, 주택 15억원, 금융자산 10억원으로 총 50억원입니다. 채무 5억원을 차감한 단순 순자산은 45억원이며 세금과 비용 차감 전입니다.
- 첫 장은 이 가족표와 별도의 상속재산 52억원 비교 예시입니다. 다른 장은 가족 합산 자산 50억원·채무 5억원의 가상 사례를 설명합니다.
세 가지 방향 비교
샘플 · 가상 사례 · AI 사전진단 · 전문가 검토 전
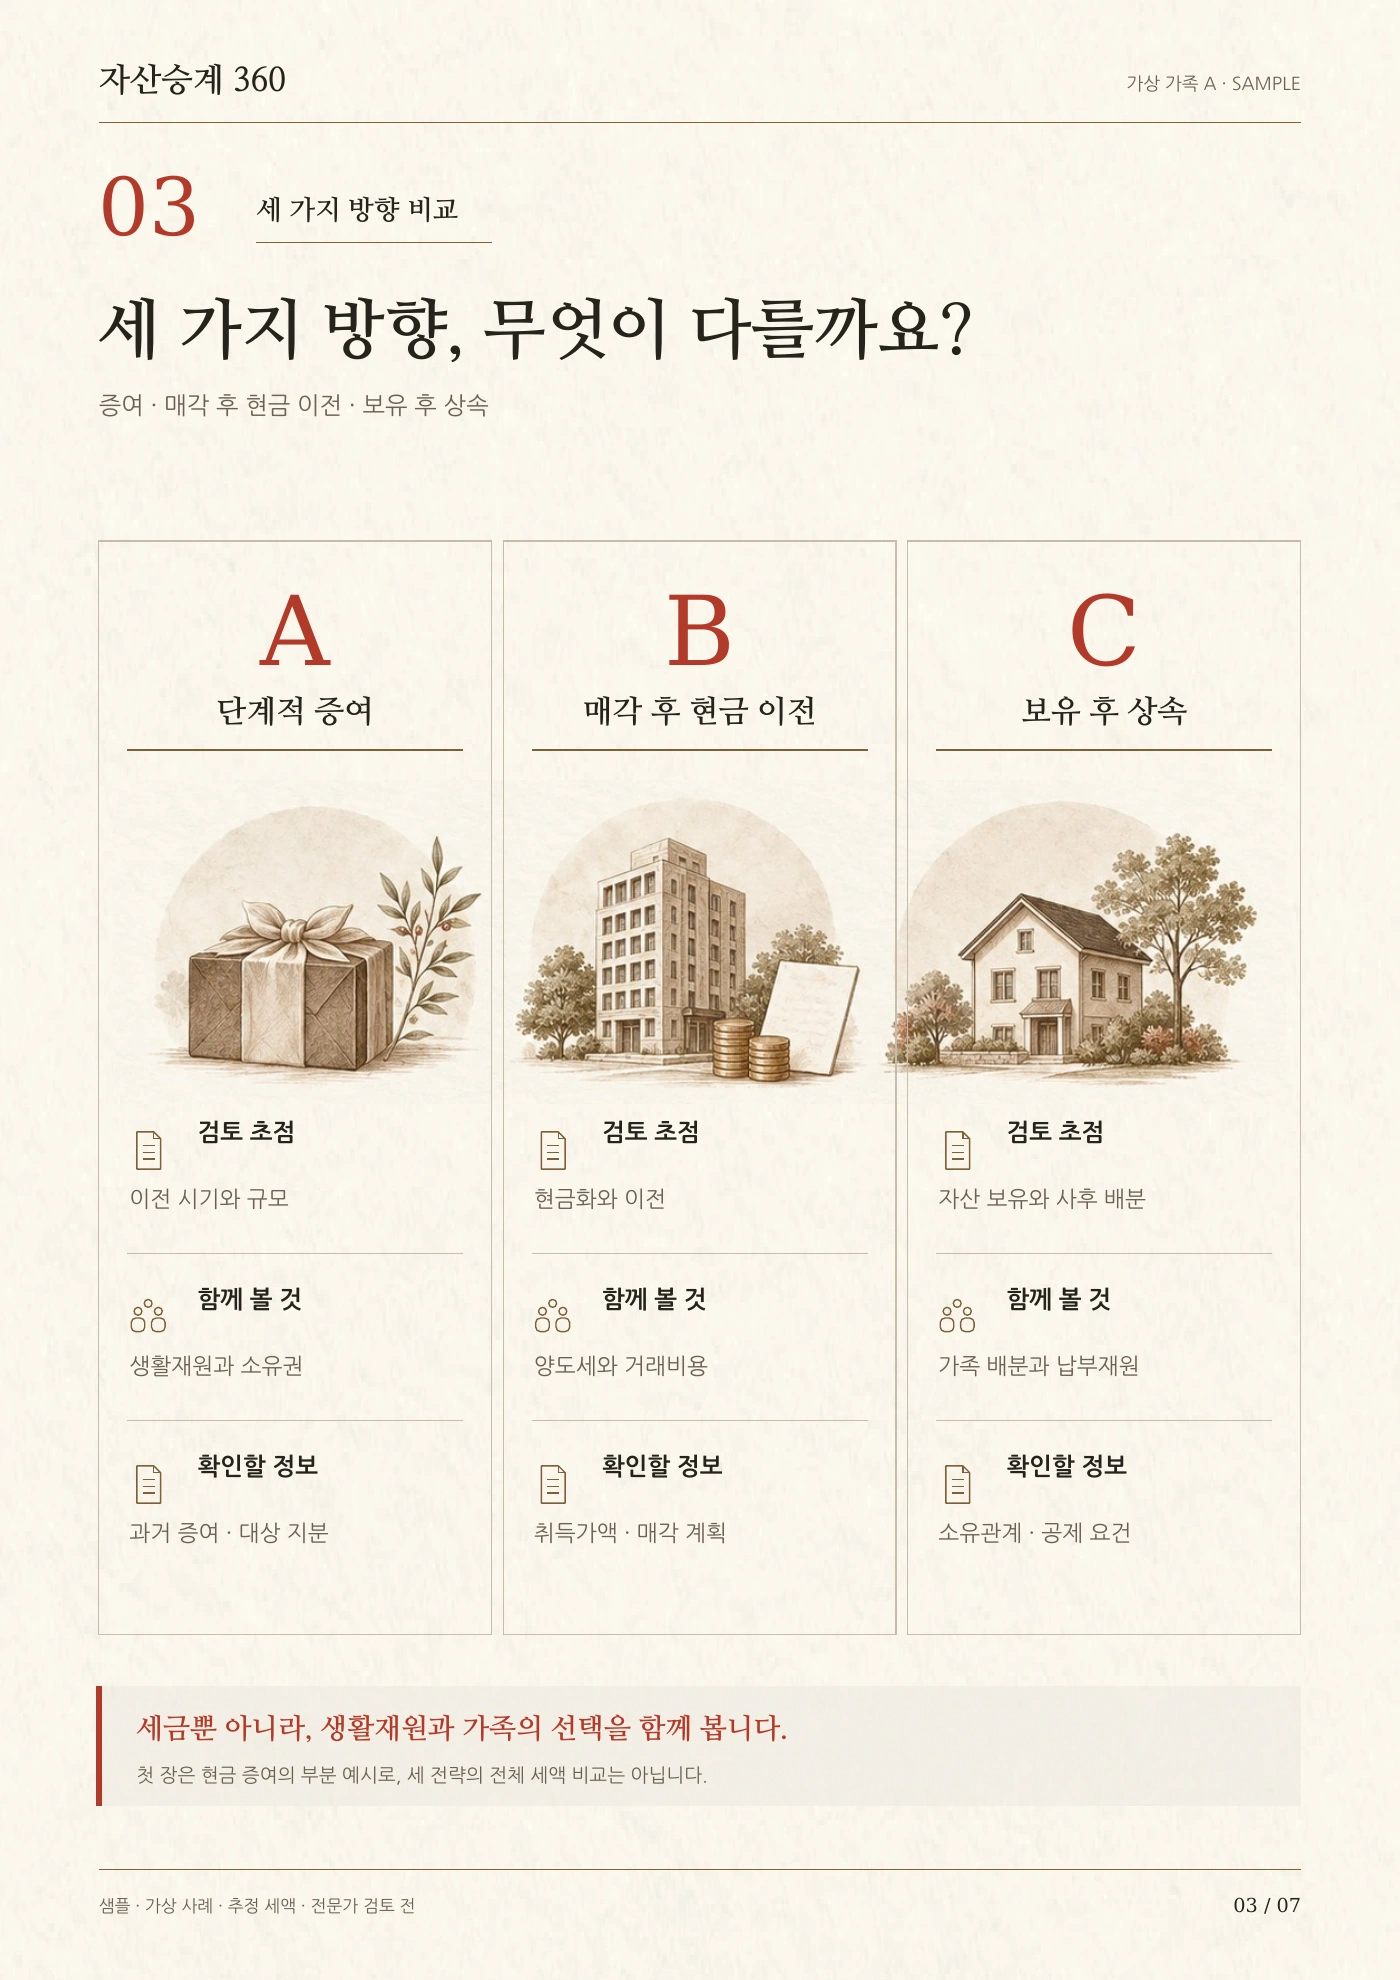
세 가지 방향, 무엇이 다를까요?
- A 단계적 증여는 이전 시기와 규모, 생활재원과 소유권 변화, 과거 증여와 대상 지분을 검토합니다.
- B 매각 후 현금 이전은 현금화와 이전, 양도세와 거래비용, 취득가액과 매각 계획을 검토합니다.
- C 보유 후 상속은 자산 보유와 사후 배분, 가족 배분과 납부재원, 소유관계와 공제 요건을 검토합니다. 첫 장은 별도 상속세 배분 비교이며 세 전략 전체의 세액 비교가 아닙니다.
단계적 증여
샘플 · 가상 사례 · AI 사전진단 · 전문가 검토 전
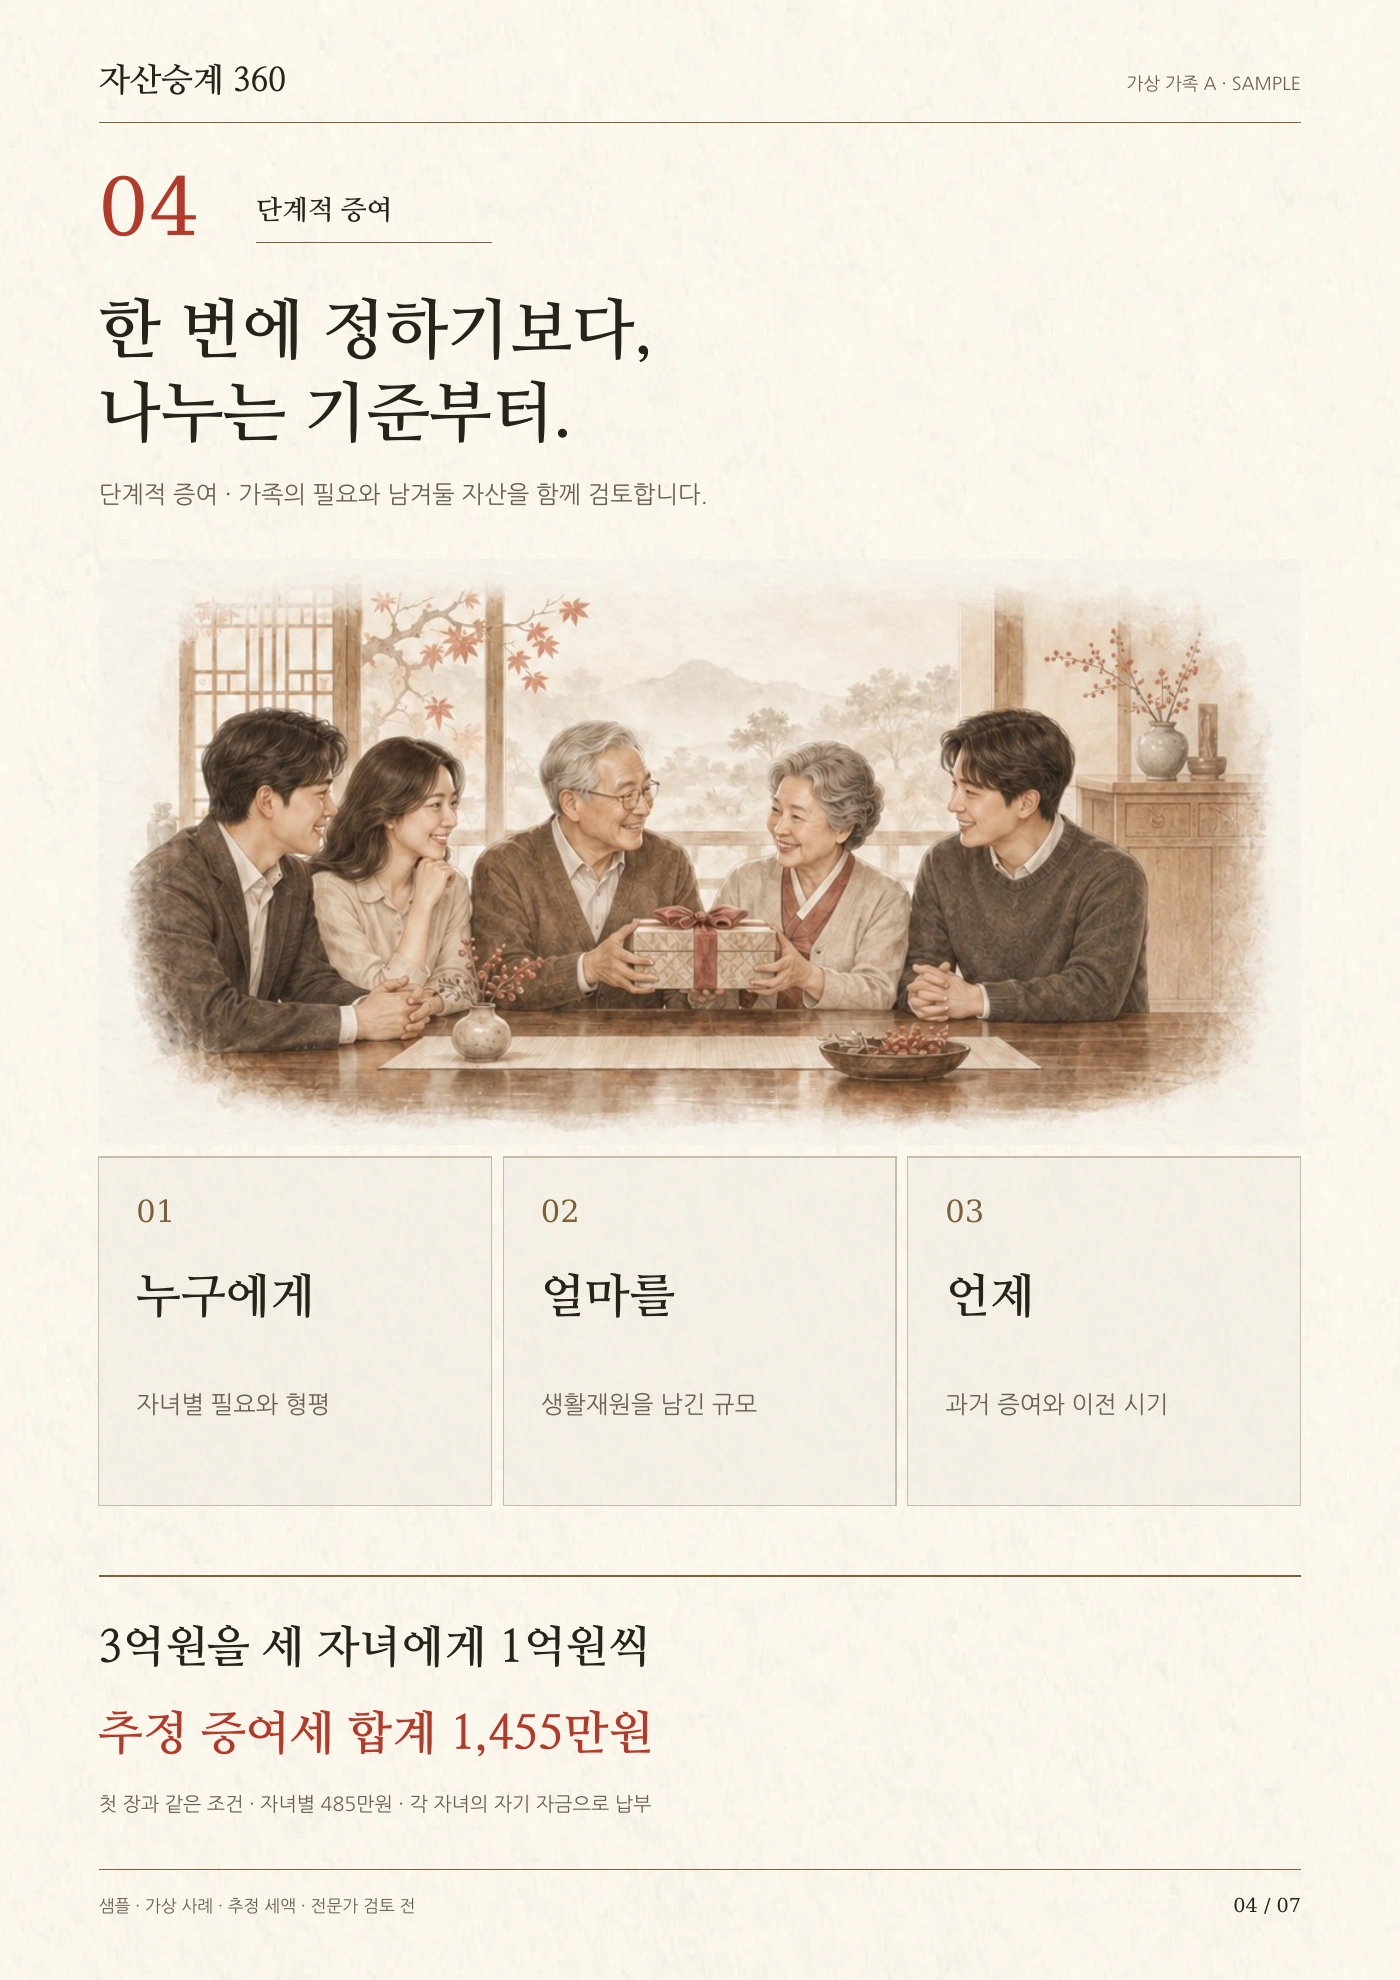
한 번에 정하기보다, 나누는 기준부터.
- 누구에게, 얼마를, 언제 이전할지 가족의 필요와 남겨둘 생활재원, 과거 증여 이력을 함께 살펴봅니다.
- 현금 3억원을 세 자녀에게 1억원씩 증여하는 예시의 추정 증여세는 자녀별 4,850,000원, 합계 14,550,000원입니다.
- 이 장은 첫 장의 상속세 비교와 별개인 현금 3억원 증여 사례입니다. 증여세는 각 자녀가 자기 자금으로 납부하며 장기 상속세 절감액을 계산한 사례가 아닙니다.
매각과 상속
샘플 · 가상 사례 · AI 사전진단 · 전문가 검토 전
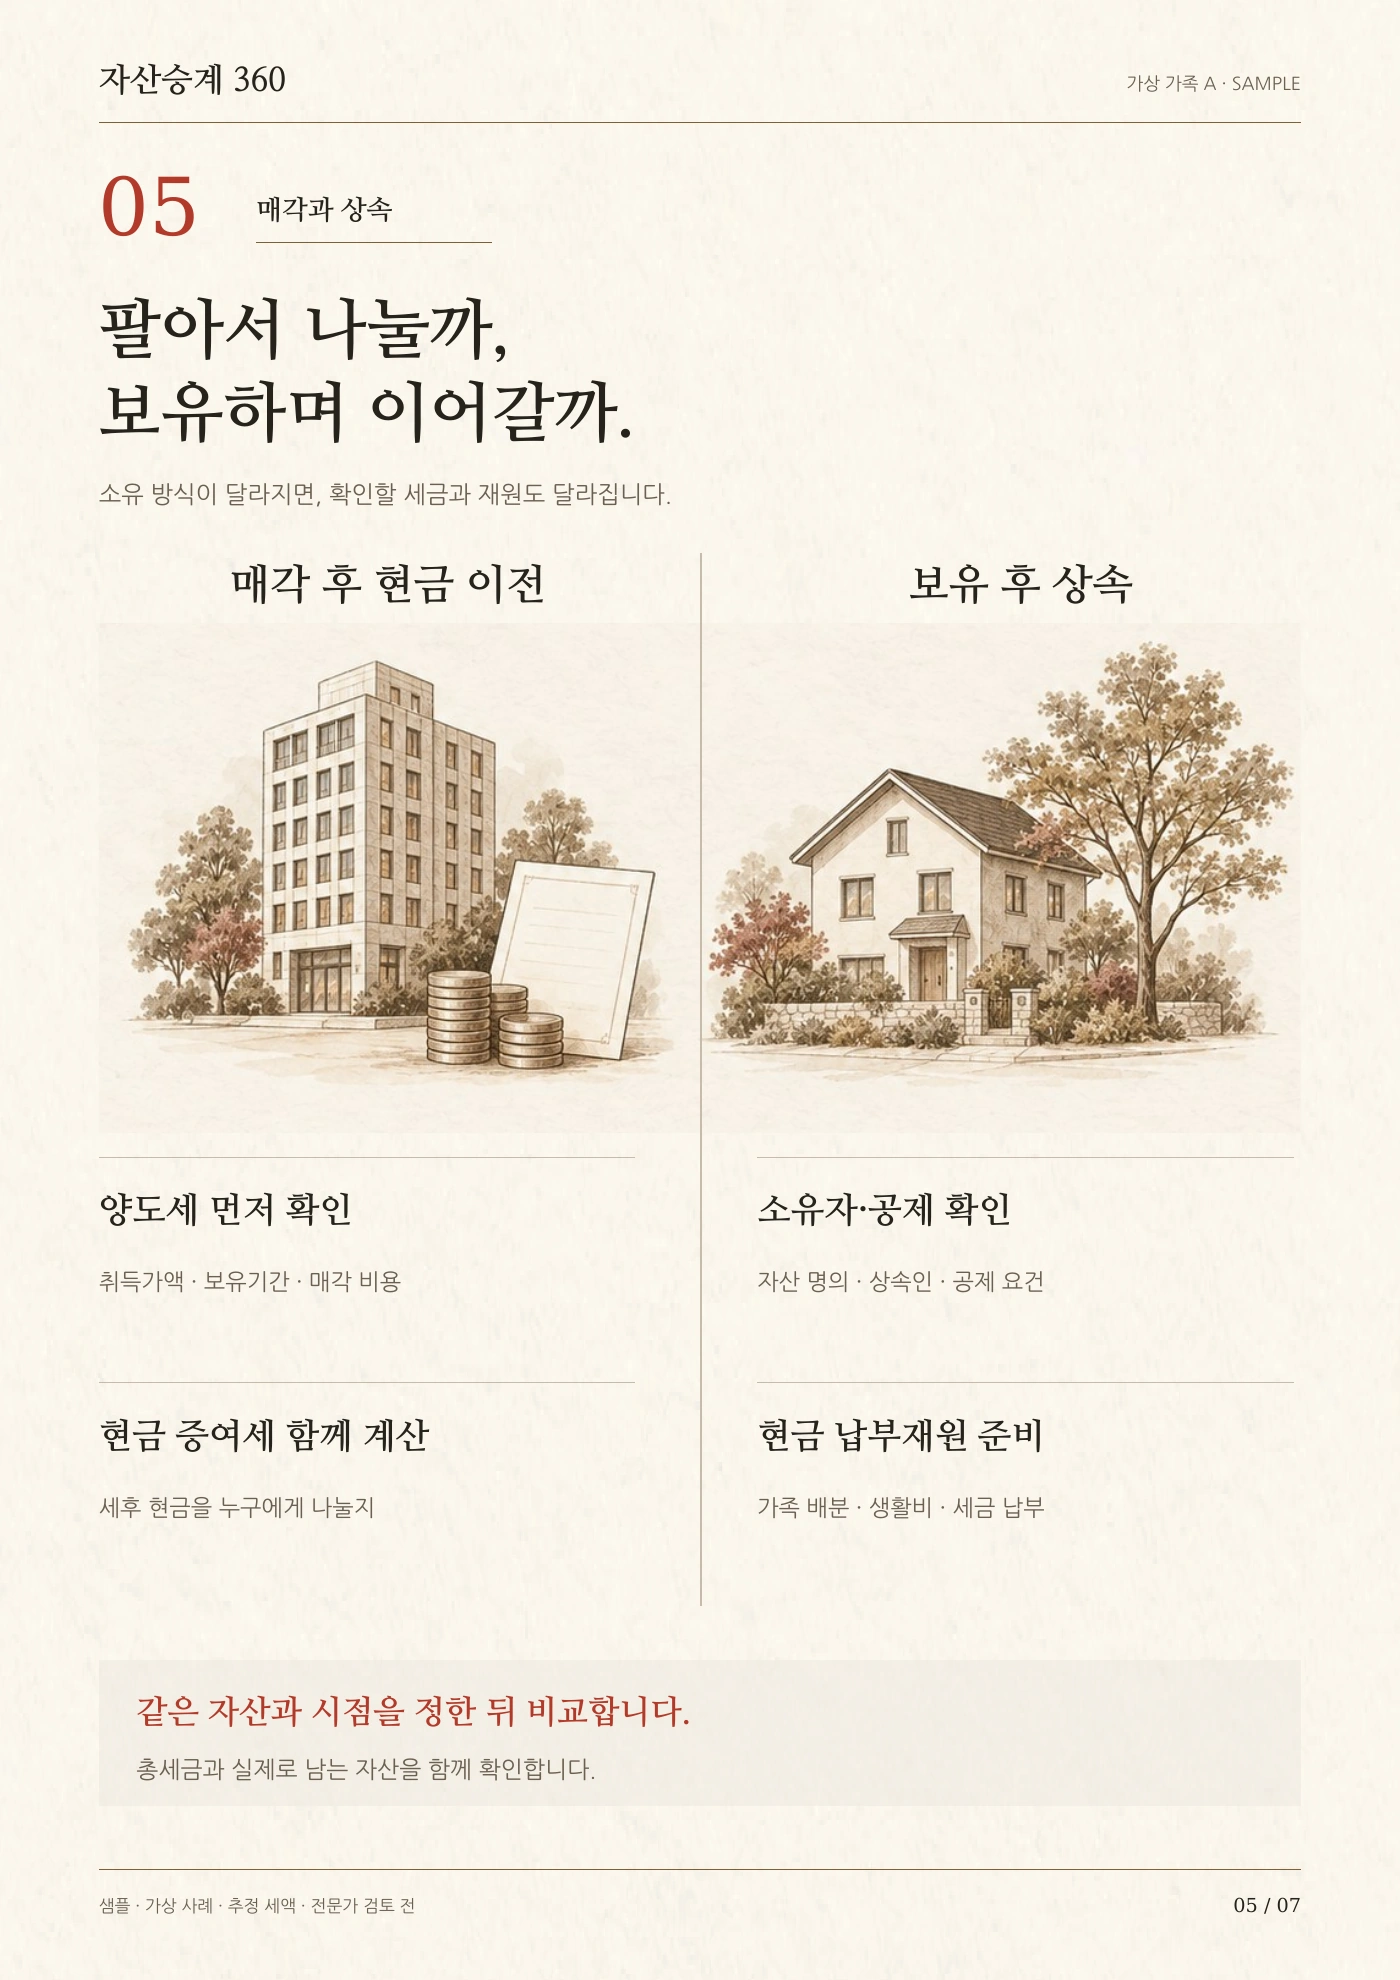
팔아서 나눌까, 보유하며 이어갈까.
- 매각 후 현금 이전은 양도소득세와 매각 비용을 먼저 확인하고, 세후 현금을 이전할 때의 증여세를 함께 계산합니다.
- 보유 후 상속은 재산 소유자, 상속공제 요건, 가족 간 배분과 세금 납부에 필요한 현금을 확인합니다.
- 같은 자산과 시점, 이전 범위를 정한 뒤 총세금과 실제로 남는 자산을 비교합니다. 입력하지 않은 양도세와 상속세 수치는 만들어 넣지 않았습니다.
생활비와 납부재원
샘플 · 가상 사례 · AI 사전진단 · 전문가 검토 전
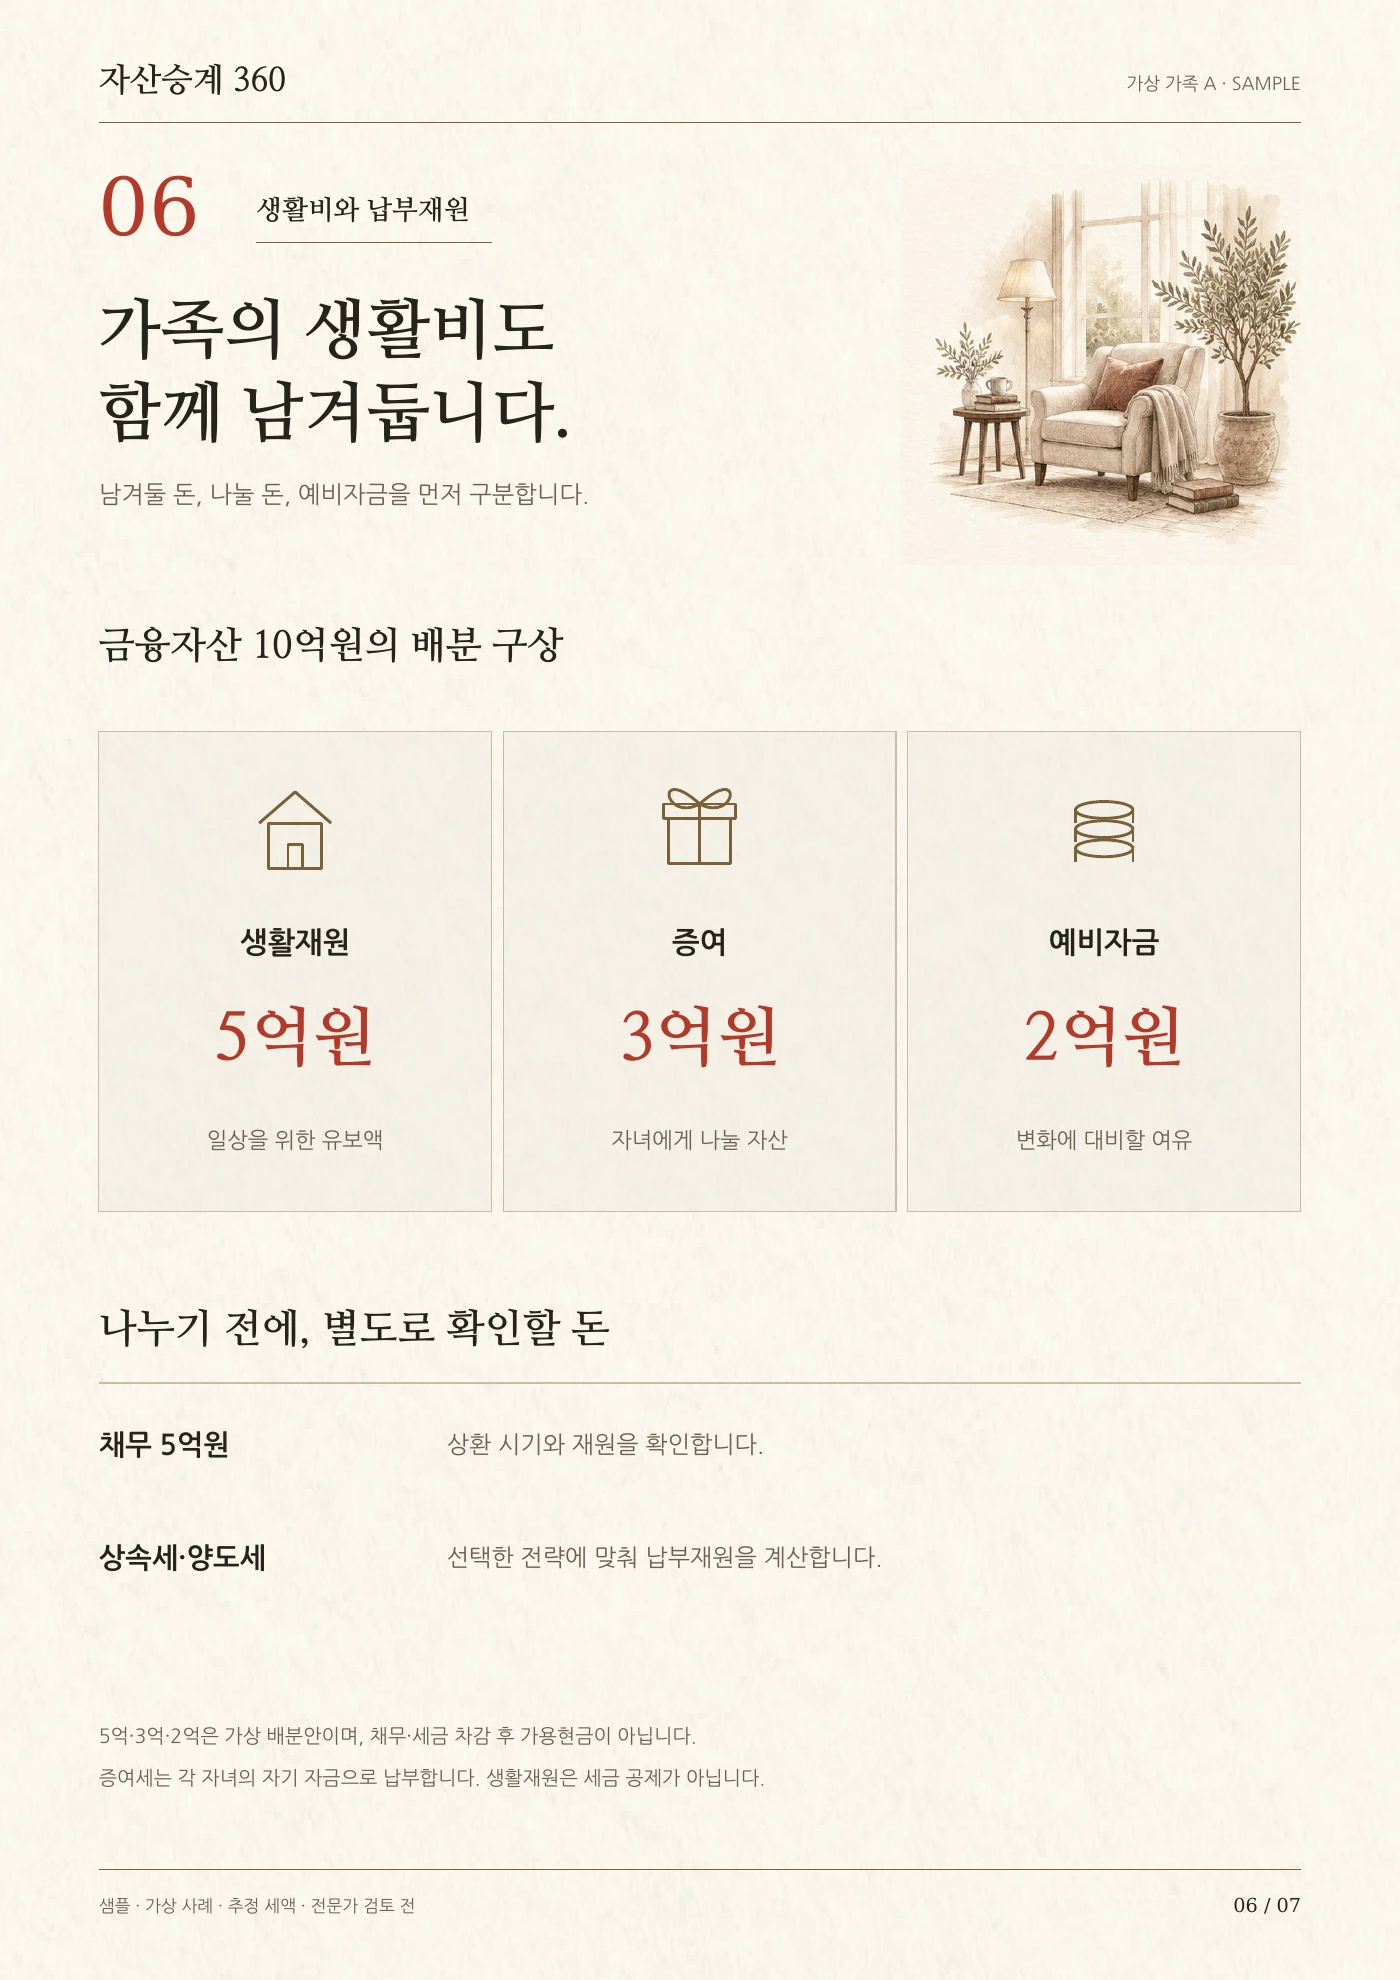
가족의 생활비도 함께 남겨둡니다.
- 가족 금융자산 10억원의 배분 구상은 생활재원 5억원, 증여 3억원, 예비자금 2억원입니다. 금액은 설명을 위한 가상 유보액이며 당장 사용할 수 있는 순현금 계산이 아닙니다.
- 채무 5억원의 상환 시기와 재원, 상속세와 양도세의 납부재원은 별도로 확인해야 합니다.
- 증여세는 각 수증자가 자기 자금으로 납부하는 조건입니다. 생활재원과 예비자금은 세금 공제 항목이 아닙니다.
실행 준비
샘플 · 가상 사례 · AI 사전진단 · 전문가 검토 전
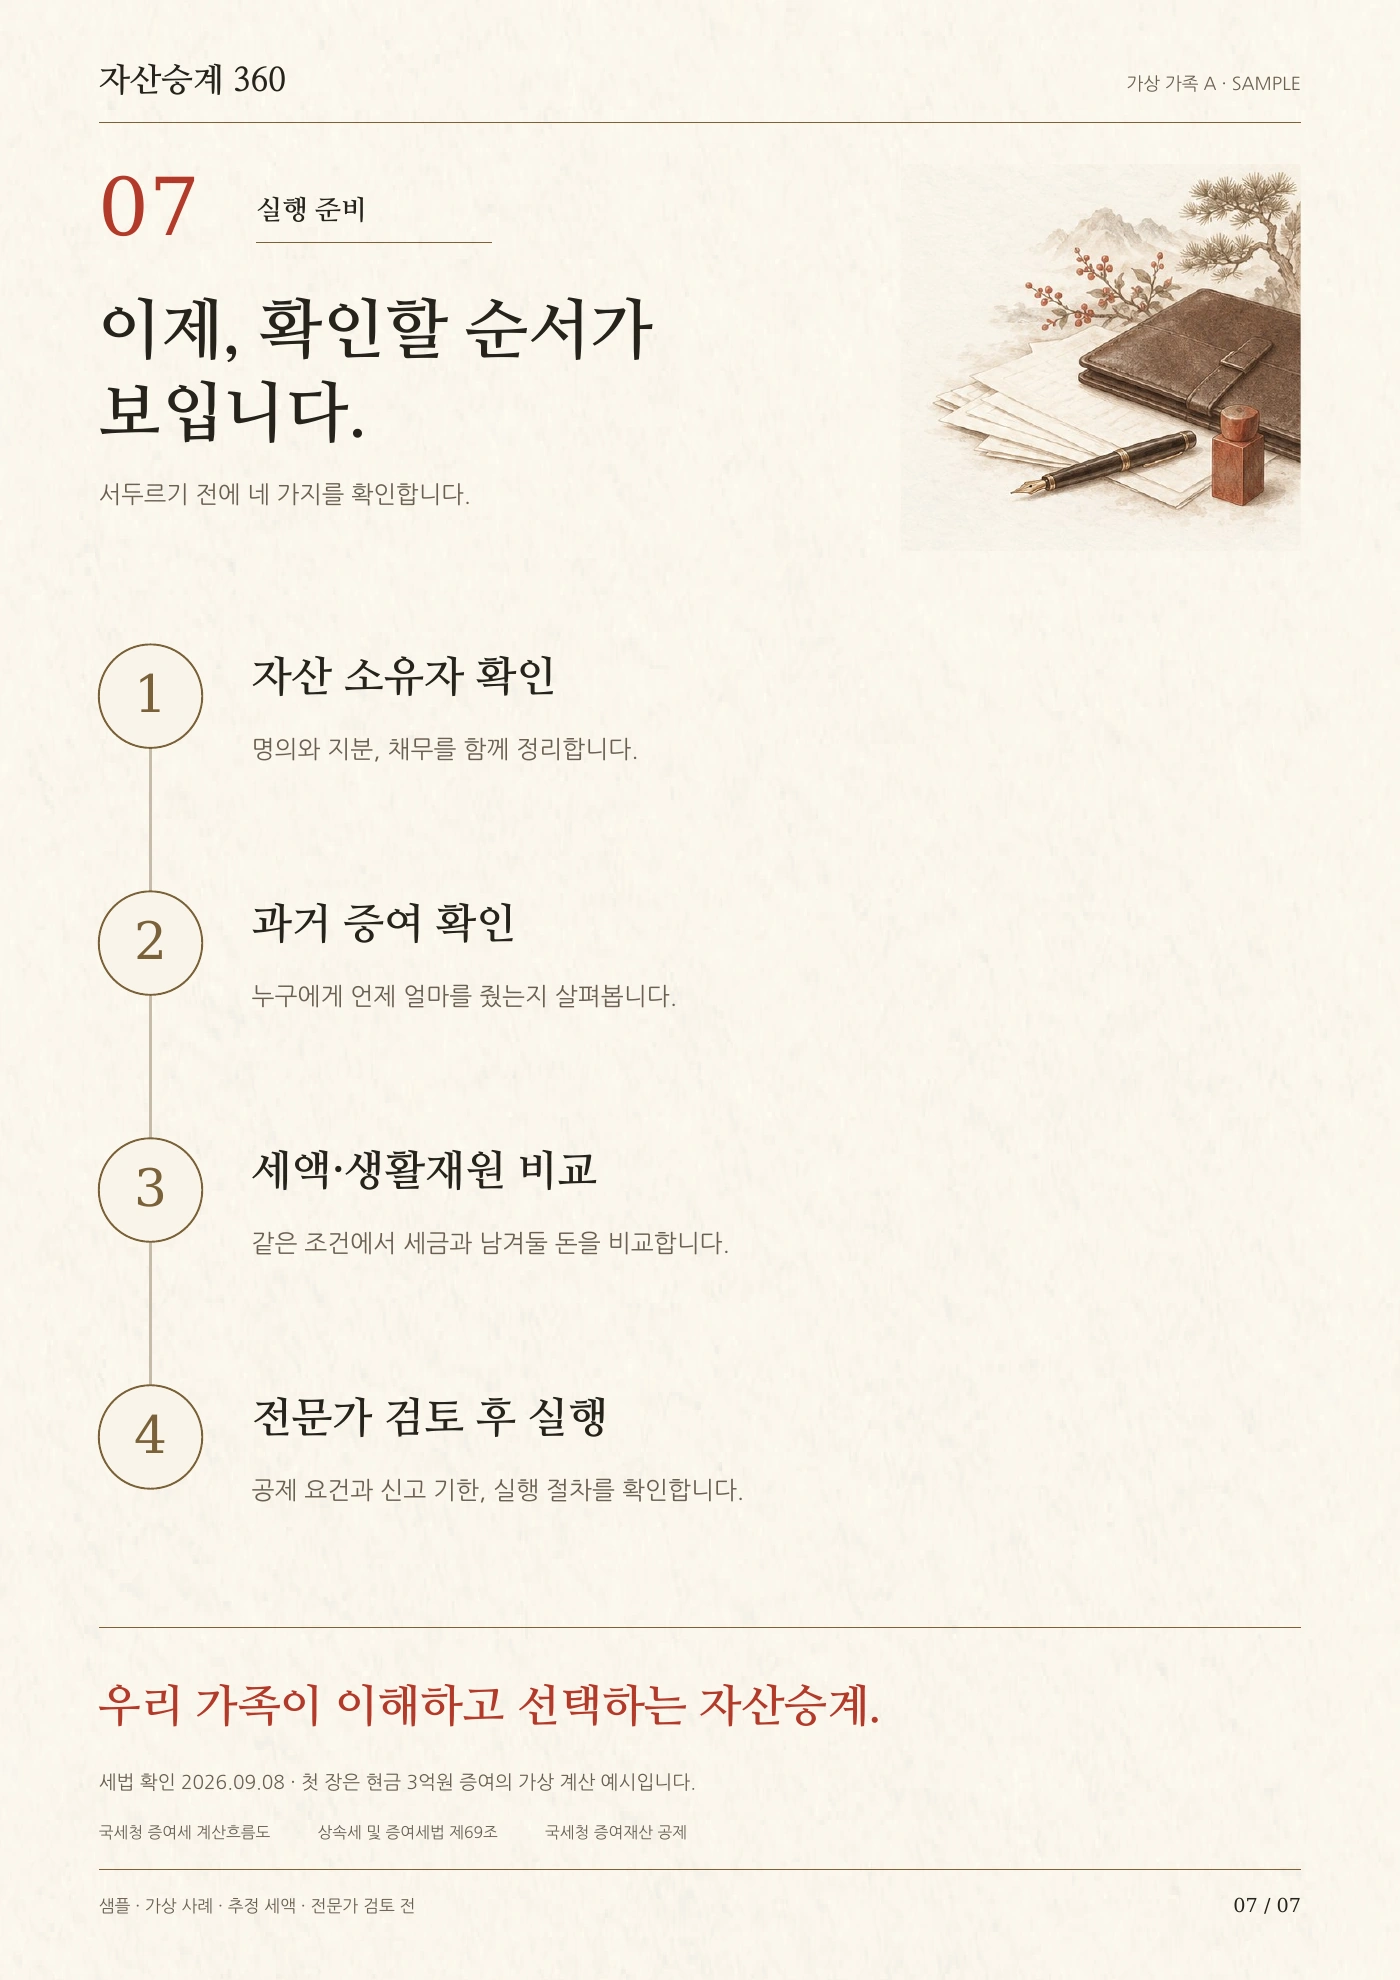
이제, 확인할 순서가 보입니다.
- 먼저 재산 소유자와 지분을 확인하고 과거 증여 시기와 금액을 정리합니다.
- 같은 조건의 세액과 생활재원을 비교한 뒤 전문가가 공제 요건, 신고 기한, 실행 절차를 검토합니다.
- 첫 장은 상속재산 52억원 배분의 가상 비교입니다. 세법 기준 확인일은 2026-09-08이며 개인별 결과는 실제 입력 조건에 따라 달라집니다.